「親しい友人や親戚から『絶対に迷惑はかけないから、名前だけ貸してほしい』と頼まれた」「賃貸契約の書類に、深く考えず署名捺印してしまった」――日常の人間関係の延長線上で行われる保証契約。しかし、法律における「単なる保証人」と「連帯保証人」の間には、人生を根底から狂わせかねない天と地ほどの開きが存在します。法テラスや日本弁護士連合会の相談窓口には、「普通の保証人のつもりだったのに、いきなり給与や自宅を差し押さえられた」と青ざめる相談者が後を絶ちません。
日本の民法が定める連帯保証人は、法的に見れば「自ら借金をした主債務者とほぼ同一の重荷を背負う」極めて過酷な制度です。2020年4月の民法改正により、個人根保証における極度額の設定義務化など一定のセーフティネットが敷かれたものの、連帯保証人が背負う本質的なリスクは何ら変わっていません。法律上の決定的な違いである「3つの防御権」から、主債務者が破産した際の現実、トラブルから身を守る脱出ルートまで、取材現場の事実に基づいて徹底的に解き明かします。
【法律上の決定的な差】「名前を貸すだけ」は大間違い!催告の抗弁権がない連帯保証人の恐ろしい責任
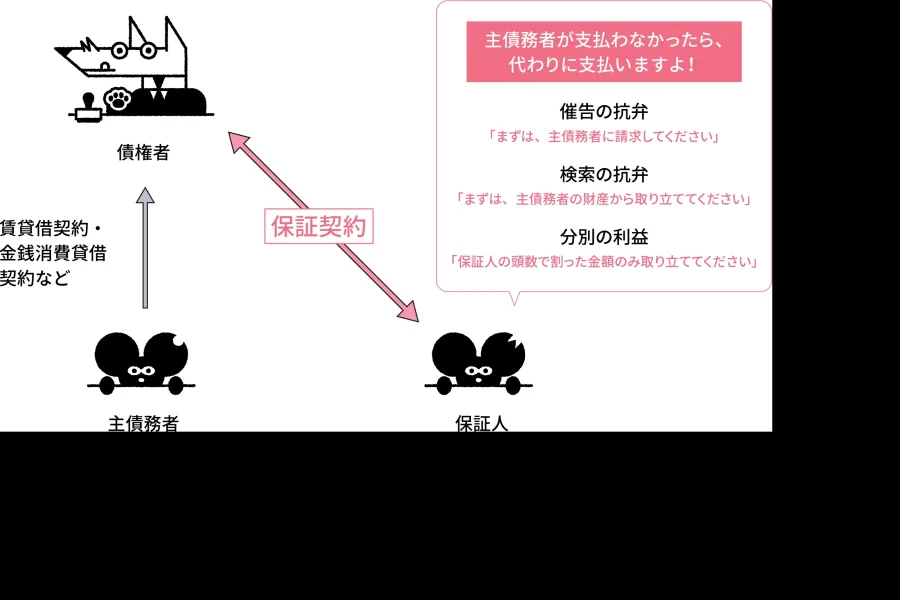
「名前を貸すだけだから一切迷惑はかからない」「形式的な手続きだから心配いらない」――こうした言葉を信じて実印を押す行為は、白紙の小切手を赤の他人に手渡すのと何ら変わりません。法律上、単なる「保証人」と「連帯保証人」を隔てる決定的な壁は、民法が保証人に与えている「3つの強力な防御権」を連帯保証人が完全に剥奪されている点にあります。
第一の権利が「催告の抗弁権(民法第452条)」です。これは、債権者(銀行や貸金業者など)がいきなり保証人へ「借金を代わりに返済しろ」と請求してきた際、「私に請求する前に、まずは借りた本人(主債務者)に請求してください」と法的に拒否できる権利を指します。通常の保証人であればこの権利を行使できますが、連帯保証人には催告の抗弁権が一切ありません。つまり、主債務者が滞りなく給料を得て豪遊していようが、債権者が気まぐれに連帯保証人をターゲットに指名した時点で、連帯保証人は支払いを拒むことができません。
第二の権利が「検索の抗弁権(民法第453条)」です。仮に主債務者が返済を怠ったとしても、本人に預金や不動産、給料などの差し押さえ可能な財産がある場合、通常の保証人は「本人の財産を先に差し押さえて執行してください」と突っぱねることができます。しかし、連帯保証人にはこの権利も存在しません。主債務者が立派な持ち家や高級外車を保有していても、債権者が連帯保証人の銀行口座を差し押さえに動いた場合、法的にそれを止める術はありません。
第三の権利が「分別の利益(民法第456条)」です。例えば3,000万円の借金に対して保証人が3人いる場合、通常の保証人であれば負担は均等に頭割りされ、1人あたり1,000万円を上限として責任を負えば足ります。ところが、連帯保証人には分別の利益もありません。連帯保証人が何人束になっていようと、債権者は「お前が1人で3,000万円全額を今すぐ返済しろ」と請求できます。誰か1人が全額を支払うまで、全員が満額の返済義務を負い続ける構造です。
【徹底比較】保証人と連帯保証人の違いが一目でわかる権利・義務データ
両者の法的立場の違いを整理すると、連帯保証人がいかに債務者本人と同格の過酷な立場に置かれているかが浮き彫りになります。契約書類に判を押す前に、以下の権利関係を直視しなければなりません。
| 項目 | 通常の「保証人」 | 「連帯保証人」 | 編集部の見解・実務上のリスク |
|---|---|---|---|
| 催告の抗弁権 (先に本人へ請求せよ) |
あり (本人への先請求を要求可能) |
なし (いきなり請求されても拒絶不可) |
債権者は取り立てが容易な相手から狙い撃ちできるため、実質的に主債務者と同じ。 |
| 検索の抗弁権 (本人の財産を先差押せ) |
あり (本人の資産証明で差押え回避) |
なし (本人の資産有無に関係なく回収) |
主債務者が隠し資産を持っていても、連帯保証人の資産が優先して差し押さえられる危険。 |
| 分別の利益 (頭割りでの負担軽減) |
あり (頭数で割った金額のみ負担) |
なし (1人で全額の弁済義務を負う) |
複数人でサインしても何の安心材料にもならず、全額請求のリスクは分散されない。 |
| 主債務者の自己破産 | 免責されず(残額の頭割りを負担) | 全額の一括返済義務が即座に転嫁 | 主債務者が破産で逃げ切った後、残債の全請求が連帯保証人に襲いかかる。 |
| 個人根保証の極度額設定 (2020年4月民法改正) |
上限金額の記載がない契約は無効 | 上限金額の記載がない契約は無効 | 賃貸借や事業包括保証では書面での極度額記載が必須要件となった。 |
主債務者が破産したらどうなる?連帯保証人が直面する現実と連鎖破産の構図
世間に根強く残る極めて危険な誤解に、「お金を借りた本人が自己破産すれば、借金そのものが消えて連帯保証人も解放されるのではないか」という思い込みがあります。しかし、現実は完全にその正反対です。
破産法第253条第2項には、「免責は、破産債権者が破産者の保証人その他破産者と共に債務を負担する者に対して有する権利に影響を及ぼさない」と明確に規定されています。主債務者が裁判所から免責許可を得て借金の支払い義務を法的に免除されたとしても、その効力は本人だけにしか働きません。主債務者が破産手続きを開始した瞬間、債権者は主債務者からの回収ルートを断たれるため、ターゲットを連帯保証人へと100%シフトします。
さらに悲惨なのは、主債務者の破産に伴って「期限の利益(分割払いで返済できる権利)」が喪失することです。債権者から連帯保証人に対し、「主債務者が破産したため、残債数千万円を一括で支払え」という催告書が内容証明郵便で送り付けられます。手元に一括返済できる現金を保有している一般市民などほぼ皆無であるため、最終的には連帯保証人自身も自己破産を申し立てざるを得なくなるのです。最高裁判所の司法統計でも、個人の自己破産申し立て動機において「他人の債務の保証(保証債務)」は常に上位に食い込んでおり、主債務者の無責任な破綻に巻き込まれた共倒れ破産が日常的に繰り返されています。
【実態検証】賃貸契約から住宅ローンまで|現場取材で見えた契約トラブルの深層
一般生活において連帯保証人の署名を求められる最も身近な場面が、アパートやマンションの「賃貸借契約」、そして家族で購入する「住宅ローン」です。現場ではどのようなトラブルが起きているのか、実態を検証します。
賃貸契約における連帯保証人の条件と「民法改正による極度額設定」の盲点近年の賃貸住宅市場では家賃保証会社の利用率が80%を超えているものの、オーナーの意向や入居者の属性によっては、今なお親族を連帯保証人に立てる条件を課す物件が存在します。ここで極めて重要な法的防衛ラインとなるのが、民法改正による極度額設定です。
2020年4月1日以降に締結された個人の根保証契約(賃貸借契約のように将来発生する不特定の債務を保証する契約)では、契約書に具体的な「極度額(保証の上限金額)」を明記しなければ、保証契約自体が無効となります(民法第465条の2)。「家賃滞納分だけでなく、退去時の原状回復費用や孤独死による事故損害金まで無制限に請求される」という恐怖から保証人を守るための規定です。しかし、賃貸現場の取材では、未だに古い契約書の雛形を使い回して極度額の記載を怠っているケースや、「極度額:家賃の24か月分」といった高額な枠を設定している事例が散見されます。契約更新時を含め、極度額の有無と妥当性の確認を怠ってはなりません。
住宅ローン連帯債務との違い|ペアローンに潜む落とし穴夫婦でマイホームを購入する際、「連帯保証」「連帯債務」「ペアローン」の3つが混同されがちです。ここにも大きな落とし穴が存在します。
「連帯債務」は1つの住宅ローンに対して夫婦双方が主債務者となり、2人とも住宅ローン控除を受けられる仕組みです。これに対し「連帯保証」は夫が単独で債務を負い、妻はあくまで夫の債務を保証する立場となります。この場合、妻には住宅ローン控除が適用されません。さらに危険なのは、将来離婚に至ったケースです。離婚して別居したとしても、金融機関との間の連帯保証契約は自動的に解除されません。「元夫がローンの返済を滞納し、数年後に元妻の元へ督促状が届いて生活が崩壊した」という悲鳴が、SNSや法律相談掲示板で頻繁に投稿されています。
連帯保証人を外れる方法はあるのか?時効援用と相続放棄で人生を守る防衛術
「一度サインしてしまった連帯保証人を途中で外れる方法はないのか」という切実な問いに対し、法的な回答は極めてシビアです。結論から言えば、債権者の同意がない限り、一方的に連帯保証人を辞任することは不可能です。金融機関や大家にとって連帯保証人は回収の命綱であり、債権者側から見れば外すメリットが一切ないからです。
連帯保証人を外れるための現実的な手段は以下の3つに限られます。
- 主債務を完済する:主債務が消滅すれば、保証債務も付従性によって自動的に消滅します。
- 代わりの連帯保証人を立てる、または十分な担保を提供する:債権者が納得する同等以上の信用力(年収・資産)を持つ新たな連帯保証人を用意できれば、交代を認められる場合があります。
- 住宅ローンの借り換えを行う:別の金融機関で単独名義のローンを組み直して一括返済し、従前の連帯保証契約を解消します。
もし長期間放置された古い借金の督促が突然届いた場合は、「保証債務の時効援用」が通用する可能性があります。主債務または保証債務は、最終返済期日や最後の返済から原則5年間(改正民法適用下、または商事債権)支払いや承認を行っていなければ、消滅時効を主張(援用)することで支払い義務を法的に消滅させることができます。ここで絶対にやってはならないのが、突然の督促に慌てて「少額でも支払ってしまう」「分割払いの相談に乗ってしまう」ことです。債務の承認とみなされ、時効期間がリセット(更新)されてしまいます。
また、連帯保証人の立場は「負の財産」として相続人に引き継がれます。親が他人の連帯保証人になっていた事実を知らずに遺産を相続(単純承認)してしまうと、何年も経ってから親の知人の借金を請求される悪夢が現実になります。これを防ぐ唯一の対抗策が「連帯保証人の相続放棄」です。相続の開始を知った時から3か月以内に家庭裁判所で手続きを完了させれば、最初から相続人ではなかったことになり、保証債務の承継を完全に回避できます。
【プロの結論】人間関係を壊さない「保証人の上手な断り方」と心理的バウンダリー
連帯保証人をめぐるトラブルの本質は、法律論以前に「頼まれたら断れない」という日本社会特有の情緒的同調圧力と共依存関係にあります。「親族の頼みを断るのは薄情だ」「親友を信じていないのか」といった感情的な揺さぶりをかけられ、自らの人生防衛の境界線(心理的バウンダリー)を侵食されてしまうのです。
保証人を依頼してくる人物は、往々にして「金融機関の正規審査に通らない」状態に追い込まれています。つまり、貸金や信用のプロである金融機関が「返済能力がない」と冷徹にジャッジした相手の肩代わりを、一個人が善意で背負うこと自体が構造的な自殺行為です。どれほど親しい間柄であっても、連帯保証人を頼まれた際の最適解は「100%毅然と断る」の一択です。
角を立てずに断る3つの鉄板フレーズ相手を感情的に逆上させず、不可抗力を装って断るためには「第三者や規約の壁」を利用するのが最も賢明な手法です。
- 「我が家のルールで、親族・友人問わず保証人には絶対サインしないと家族会議で決めている」(配偶者や家族のせいにして個人的な好悪の問題にしない)
- 「勤務先の服務規律(コンプライアンス規程)で、他人の債務保証が固く禁じられている」(就業規則という絶対的な盾を使う)
- 「近々、住宅ローン(または教育ローン)の審査を控えており、保証人になると融資が確実に否決されて家族の生活が破綻する」(客観的な金融上の事情を理由にする)
もし相手が本当に生活に困窮している大切な家族や友人であるならば、「連帯保証人にはなれないが、返済不要の生活支援金として今出せる現金〇万円を差し出す」という形を提案すべきです。手切れ金として割り切れる少額の現金を渡す痛みは、後から数千万円の借金を背負わされて共倒れ破産するリスクに比べれば、遥かに小さな損失で済みます。
【プロの結論】引き受けて良い人・絶対に断るべき人の判断基準連帯保証人を引き受けて良い唯一の例外は、「主債務者が翌日夜逃げしても、残債全額を自分のポケットマネーから即金で一括返済し、主債務者との人間関係が破綻しても一切後悔しない資産と覚悟がある人」だけです。少しでも「分割ならなんとかなる」「本人が真面目だから大丈夫」という甘い見通しを抱いているならば、直ちにペンを置き、サインを断固拒否しなければなりません。
【保証 人 連帯 保証 人 違い】に関するよくある質問(FAQ)
Q1:親戚から「形だけの名前貸しだから」と頼まれました。印鑑証明と実印を渡すだけで本当に迷惑はかかりませんか?
A1:絶対に渡してはなりません。「名前を貸すだけ」という法律上の手続きは存在せず、署名捺印した瞬間に主債務者と全く同じ返済義務を負う連帯保証契約が成立します。主債務者が滞納すれば、あなたの給与や預金が即座に差し押さえられます。
Q2:親が亡くなった後、生前に知人の連帯保証人になっていたことが分かりました。借金を肩代わりしなければいけませんか?
A2:保証債務は相続の対象となるため、そのまま放置すれば肩代わり義務が生じます。しかし、相続開始を知った日から3か月以内に家庭裁判所へ「相続放棄」を申し立てることで、保証債務の支払いを法的に完全に拒否できます。
Q3:2020年4月の民法改正前に結んだ古い賃貸契約の連帯保証人をやめることはできますか?
A3:原則として一方的な解除はできません。ただし、民法改正後に賃貸借契約の「合意更新」が行われた場合、極度額の設定がない根保証は無効と判断されるケースがあります。契約書の更新条項や記載内容について、弁護士などの法律専門家へ相談することをお勧めします。
金利上昇や景気動向の不透明感が強まる環境下において、個人の債務不履行リスクは一段と高まっています。「人情」や「世間体」を優先して連帯保証人の署名欄にペンを走らせる行為は、自分自身だけでなく、自らの配偶者や子供の将来まで抵当に入れる無謀な賭けです。
通常の保証人に認められている催告の抗弁権・検索の抗弁権・分別の利益という3つの盾を持たない連帯保証人は、法的には債務者本人そのもの。甘い言葉に惑わされず、冷徹な法的事実に基づいて境界線を引き、自分と家族の生活を防衛する強い意志を持つことが、人生の破綻を防ぐ唯一の選択肢となります。