街中や取引先の会社名で「有限会社」という表記を目にするたび、「なぜ新設できないはずの法人が今も活動しているのか」「株式会社と具体的に何が違うのか」と疑問を抱くビジネスパーソンは少なくありません。2006年の会社法施行により有限会社の新設は廃止されましたが、法制度の変遷を経て、2026年の現在も日本国内には数多くの有限会社が第一線で事業を展開しています。
かつては小規模事業者の受け皿として親しまれた有限会社ですが、現存する企業は法律上「特例有限会社」という特別な位置づけで保護されています。本稿では、司法書士や税理士などの専門家見解および法務省の最新統計データを踏まえ、株式会社と有限会社の構造的な違い、今なお残り続ける合理的な理由、そして株式会社へ移行すべきかどうかの実務的な判断基準までを徹底的に解明します。
【2026年最新】株式会社と有限会社の違いを解明|なぜ今も残り続けるのか?
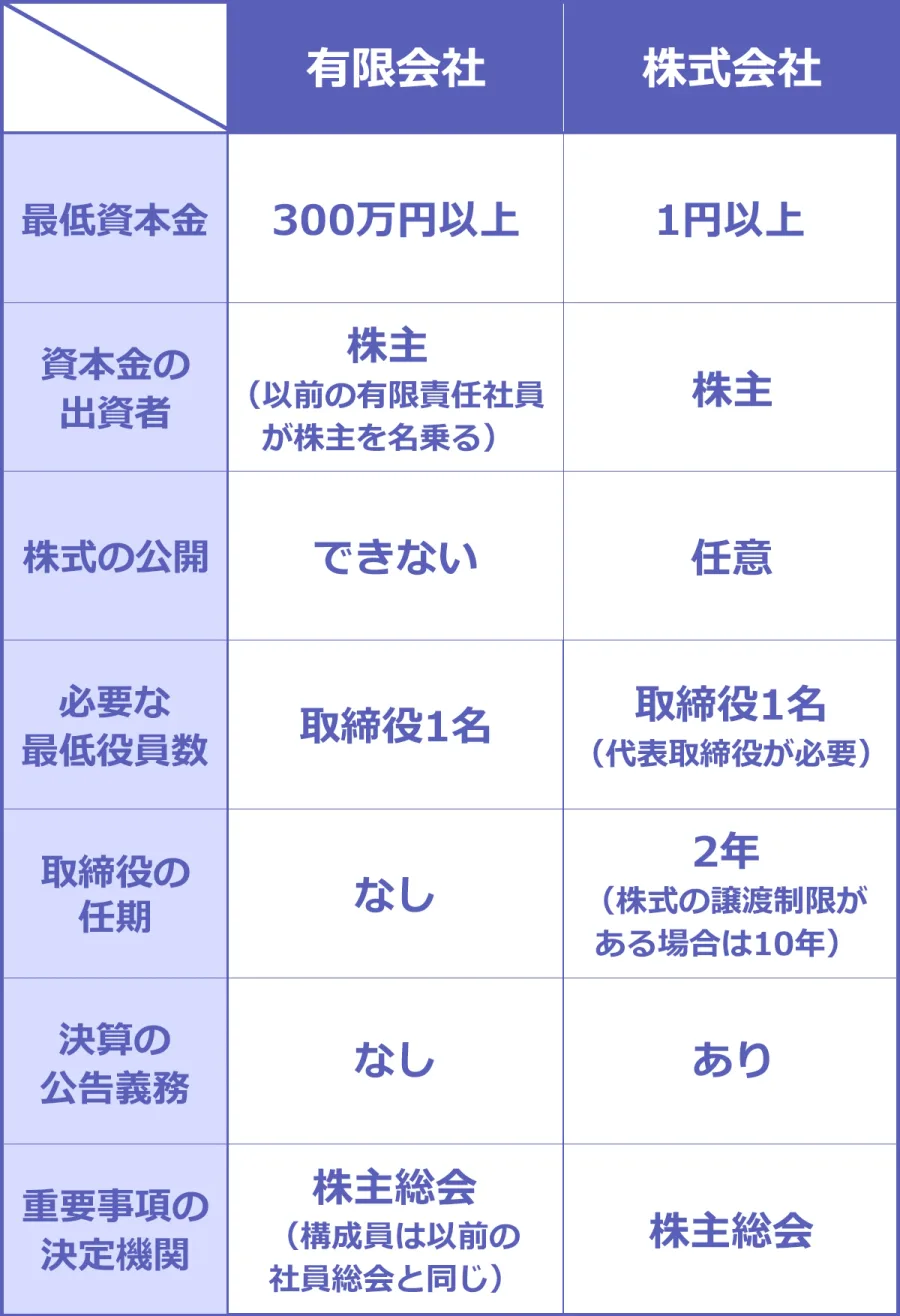
日本における企業形態の歴史を紐解くと、有限会社は1938年(昭和13年)に制定された「有限会社法」をルーツに持ちます。当時は、大規模な資本集約を前提とした株式会社に対し、小規模な家族経営や中小企業が簡易な手続きで法人格を取得できるように設計された制度でした。
状況が一変したのは2006年5月1日の会社法改正です。この抜本的な法改正によって、従来は株式会社設立に必要だった「資本金1,000万円以上」「取締役3名以上・監査役1名以上」という厳格な規制が撤廃されました。資本金1円、取締役1名から株式会社が設立できるようになり、小規模事業者向けに有限会社という別枠の法人格を維持する制度的意義が薄れたため、有限会社法の廃止と新規設立の停止が決定されたのです。
では、なぜ新設が禁止されてから20年が経過した現在も、全国に有限会社が数多く残されているのでしょうか。その決定的な理由は、法改正に伴う経過措置として「特例有限会社」としての存続が無期限で認められたことにあります。国が既存の有限会社に対して株式会社への強制移行を求めず、解散の期限も設定しなかったため、既存オーナーは商号や運営実務を一切変えることなく事業を継続できました。結果として、事業承継を重ねながらあえて有限会社の看板を守り続ける老舗企業が全国に定着しています。
【徹底比較表】資本金・役員任期・決算公告など主要7項目の決定的な違い
株式会社と有限会社の実務的な相違点は多岐にわたります。法務局への登記実務や税務上の取り扱いにおいて、特に経営インパクトの大きい7つの項目を比較整理しました。
| 比較項目 | 株式会社(現行法) | 特例有限会社(現存) | 実務上の影響・評価 |
|---|---|---|---|
| 新規設立の可否 | いつでも自由に新設可能 | 新設不可(既存のみ存続) | 有限会社は2006年以前からの存続証明となる |
| 資本金の最低基準 | 1円以上(上限なし) | 設立当時は最低300万円(現行制限なし) | 設立要件のハードル差は法改正で実質消滅 |
| 役員の任期・更新 | 最長10年(非公開会社の場合) ※定期的な重任登記が必須 |
任期の制限なし(無期限) ※変更がない限り更新登記不要 |
有限会社は登記費用と手続きの手間が大幅に省ける |
| 役員の人数制限 | 取締役1名以上(監査役設置は任意) | 取締役1名以上(監査役設置は任意) | 人数の下限要件は両者で同等 |
| 決算公告の義務 | 法的な義務あり(官報掲載など) | 公告義務なし | 有限会社は年間数万〜数十万円の公告費用が不要 |
| 株式・出資の譲渡制限 | 定款により自由譲渡または制限を設定 | 法律上当然に譲渡制限が付帯 | 有限会社は第三者による乗っ取りリスクが極めて低い |
| 休眠会社の解散みなし | 12年間登記がないと「みなし解散」 | みなし解散の対象外 | 登記懈怠(けたい)による強制閉鎖のリスクがない |
【実態検証】利用者の生の声と現場目線で見えたリアル
帝国データバンクや東京商工リサーチの企業動向調査を参照すると、日本国内の全法人のうち有限会社が占める割合は依然として約2割前後に達しています。なぜ経営者たちは、株式会社への移行を選ばないのでしょうか。現場の経営者や税務関係者の証言から、そのリアルな実情が浮き彫りになっています。
都内で3代にわたり製造業を営む経営者は、業界紙の取材に対して「祖父の代から続く『有限会社』の商号は、地域の下請けネットワークにおいて何十年も不渡りを出さずに乗り切ってきた健全経営の証拠として見られる。いまさら数百万円をかけて株式会社に変える必要性を感じない」と語っています。
また、会計事務所の現場からも同様の分析が聞かれます。株式会社の場合、役員任期が最長10年であるため、家族経営の企業であっても10年に一度は取締役の再任登記(重任登記)を行わなければなりません。この登記を怠ると裁判所から10万円以下の過料(罰金)が科されるリスクがあり、登録免許税(資本金1億円以下なら1万円)や司法書士報酬の支払いが定期的に発生します。一方、特例有限会社であれば役員任期が無制限であるため、役員の死亡や交代がない限りランニングコストと管理の手間がゼロで済みます。この「見えない維持管理コストの圧倒的な低さ」が、現場で有限会社が支持され続ける最大の原動力となっています。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、「有限会社は株式会社より格下」「銀行融資で不利になる」といった情報が散見されますが、これらは実務の最前線から見れば明らかな誤解です。
第1の誤解は「有限会社は信用度が低く融資に通りにくい」という説です。メガバンクや地方銀行、信用金庫の融資審査において、会社形態(株式会社か有限会社か)が直接的なマイナス評価になることはありません。金融機関の審査部門が見ているのは、直近3期分の決算書、営業キャッシュフロー、自己資本比率、実質的な債務超過の有無です。むしろ、2006年以前から事業を継続している有限会社は「20年以上の社歴を持つ堅実企業」として、設立間もない株式会社よりも初期スクリーニングで好意的に評価されるケースすら存在します。
第2の誤解は「有限会社は法律上の権利が著しく制限されている」という点です。現行の特例有限会社は、会社法上は「会社法の規定が適用される株式会社の一形態」として扱われます。契約締結能力、税制上の優遇措置、不動産所有、雇用のルールにおいて株式会社と何ら優劣はありません。ただし、株式市場への上場(IPO)を目指す場合や、ベンチャーキャピタルから新株予約権を用いた大規模出資を受け入れる場合には、株式会社への組織変更が必須要件となります。
有限会社から株式会社への変更手続き|移行の実務と費用の実態
特例有限会社から株式会社への移行は、厳密には「組織変更」ではなく、「商号変更による有限会社の解散登記」と「株式会社の設立登記」を法務局へ同時に申請する手続きとなります。事業の実態や資産・負債、許認可はそのまま新会社へ包括承継されます。
法務省の登記基準に基づく実際の手続きフローは以下の3ステップで完了します。
- ステップ1:株主総会(社員総会)の特別決議
総株主の半数以上かつ総株主の議決権の4分の3以上の賛成を得て、商号変更および株式会社の定款変更を決議します。 - ステップ2:定款の全面改定
有限会社独自の定款条項を廃止し、株式会社としての役員任期(原則2年〜最長10年)、取締役会の設置有無、株式譲渡制限のルールなどを新しく規定します。 - ステップ3:法務局への同時登記申請
本店所在地を管轄する法務局に対し、有限会社の解散登記申請書と株式会社の設立登記申請書を1件の申請として提出します。
登記にかかる法定費用(登録免許税)は、株式会社の設立登記に最低3万円(資本金額の1,000分の7、これが3万円に満たない場合は3万円)、有限会社の解散登記に3万円の計6万円が原則です。司法書士へ手続きを委任する場合は、報酬として5万〜10万円前後が加算され、トータル10万〜20万円程度の予算が必要となります。
ここで最大の注意点となるのが「手続きの不可逆性」です。会社法の規定上、株式会社から特例有限会社へ戻る手続きは存在しません。一度株式会社へ移行した企業は、将来にわたって役員の定期更新登記や決算公告の法的義務を背負い続けることになります。
【プロの結論】有限会社を維持すべき企業・株式会社へ移行すべき企業の判断基準企業法務および事業戦略の観点から導き出される、法人形態の明確な選択基準は次の通りです。
【有限会社のまま維持すべき企業の条件】
- 親族・同族のみで経営しており、役員構成が長期にわたって固定されている企業
- 地域密着型ビジネス、製造業の下請け、不動産賃貸業など、B2Bの既存取引基盤が安定している企業
- 役員の重任登記費用や決算公告費用などの固定コストを極限まで抑えたい企業
- 「社歴20年以上の老舗」という長年のブランドイメージを営業上の武器にしたい企業
【株式会社へ移行すべき企業の条件】
- 外部からの資本受け入れ(VC調達や第三者割当増資)や将来的な株式公開(IPO)を視野に入れている企業
- IT・Web・コンサルティングなど、若い人材の採用や全国展開のB2Cマーケティングで「株式会社」の名称が不可欠な企業
- 事業承継を機に社外取締役を招聘するなど、経営体制のガバナンスを抜本的に刷新したい企業
【株式会社と有限会社の違い】に関するよくある質問(FAQ)
Q1:有限会社は今からでも新規設立することはできますか?
A1:新しく設立することは法律上不可能です。2006年5月の会社法施行に伴い有限会社法が廃止されたため、現在新しく設立できる営利法人は「株式会社」「合同会社(LLC)」「合名会社」「合資会社」の4種類のみです。ただし、既存の特例有限会社をM&A等で買い取る(株式譲渡を受ける)ことによって、有限会社のオーナーになることは可能です。
Q2:有限会社から株式会社に変更すると、税金や社会保険の扱いは変わりますか?
A2:法人税法や地方税法、厚生年金・健康保険などの社会保険制度上、株式会社と特例有限会社は完全に同一の区分(普通法人)として扱われます。商号を変更しても税率や社会保険料の計算式が変わることは一切ありません。税務署や年金事務所への名称変更届出のみが必要となります。
Q3:有限会社のまま事業承継(代表者の交代)を行うことは可能ですか?
A3:全く問題なく可能です。代表取締役を変更した場合は、通常の株式会社と同様に「代表取締役変更の登記」を法務局へ申請します。役員が交代する時のみ登録免許税(1万円または3万円)を納めて登記を行えばよく、交代がない限りは何年経過しても登記義務は発生しません。
Q4:合同会社(LLC)と有限会社は何が違うのですか?
A4:合同会社は2006年の会社法改正で新設された「持分会社」の一種です。資本金1円・役員任期なし・決算公告不要という点では有限会社と実務上のメリットが酷似しています。しかし、合同会社は「出資者=経営者」が原則であり、利益配分を出資比率と無関係に自由に決められる内部自治の柔軟性があります。一方、有限会社は株式の概念を持つ「株式会社の特例」であるため、所有と経営の分離が前提となっている点が根本的な違いです。
株式会社と有限会社の比較において、一方が絶対的に優れているという二元論は成り立ちません。最新の法制度下における株式会社は「資金調達の柔軟性と社会的一般性」を極限まで高めた形態であり、特例有限会社は「管理コストの最小化と事業の持続性」を法的に保証された希少な形態といえます。
新規参入が物理的に不可能な有限会社の看板は、現在では「激動の日本経済を20年以上生き残ってきた証」という無形の信用資産へと昇華しています。事業承継や企業ブランディングの転換期にある経営者は、周囲の表面的な声に惑わされることなく、維持コスト・社会的信用・将来の成長戦略を総合的に天秤にかけた上で、自社にとって最も合理的な形態を選択してください。